Guide · Metodo · Valutazione
Come si calcola il fair value di un'azione
Il fair value è il valore che un'azione dovrebbe avere sulla base dei fondamentali della società. Non è una previsione del prezzo: è una stima, costruita con ipotesi esplicite, a cui confrontare il prezzo di mercato.
Che cos'è il fair value
Il prezzo di un'azione è quello a cui il mercato la scambia oggi. Il fair value è quanto vale, secondo un'analisi, il flusso di risultati che l'azienda produrrà negli anni. I due numeri possono restare lontani a lungo: la valutazione serve a capire quanta parte del futuro il prezzo sta già incorporando.
I metodi principali
- DCF (Discounted Cash Flow): attualizza i flussi di cassa operativi futuri al costo medio del capitale (WACC). È il metodo più adatto a società industriali, di consumo e tecnologiche.
- Residual Income: parte dal patrimonio netto e aggiunge il valore degli utili che superano il costo del capitale. È il metodo di riferimento per banche e assicurazioni, dove il debito fa parte dell'attività.
- DDM (Dividend Discount Model): attualizza i dividendi attesi. Ha senso per società con dividendi elevati e stabili, come alcune utility.
- Multipli di mercato: confrontano la società con aziende simili, per esempio con il rapporto tra valore d'impresa ed EBITDA (EV/EBITDA) o con il P/E.
Perché non facciamo la media di tutti i metodi
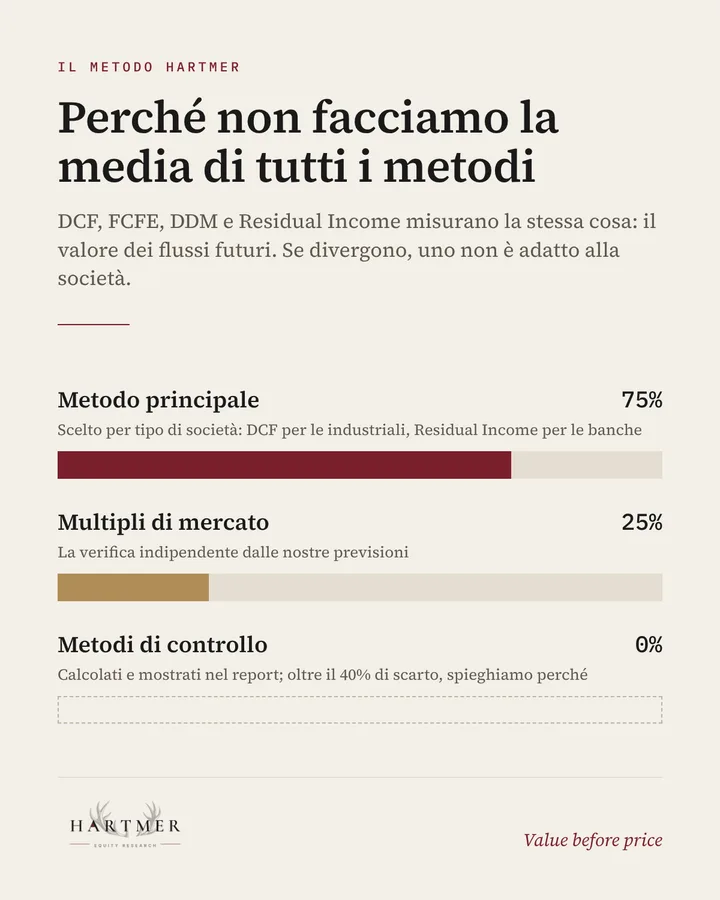
DCF, FCFE, DDM e Residual Income misurano in fondo la stessa cosa: il valore dei flussi futuri per l'azionista. Se applicati bene alla stessa società dovrebbero dare risultati vicini. Quando divergono molto, di solito uno dei metodi non è adatto a quel modello di business: il DDM sottostima le aziende che distribuiscono poco, il DCF è poco significativo per una banca. Fare la media, in questi casi, significa mescolare un dato corretto con uno sbagliato.
Per questo nel metodo Hartmer il fair value è dato per il 75% dal metodo principale, scelto in base al tipo di società, e per il 25% dai multipli di mercato, l'unica misura indipendente dalle nostre previsioni. Gli altri metodi sono calcolati come controllo: se si discostano di oltre il 40% dal metodo principale, il report spiega perché.
Dal fair value al giudizio sintetico
Il confronto tra prezzo e fair value produce il giudizio sintetico: Sottovalutata se il prezzo è inferiore di oltre il 15% al fair value, In linea se lo scostamento è entro il 15%, Sopravvalutata se il prezzo è superiore di oltre il 15%. La soglia evita di dare importanza a differenze che rientrano nell'incertezza normale di qualsiasi stima.
Il giudizio descrive una distanza, non dice cosa fare: la decisione dipende dagli obiettivi, dall'orizzonte e dalla situazione di ciascun investitore.
Vuoi vedere il metodo applicato a società reali? Iscriviti alla newsletter: ricevi l'ebook «Primi passi da investitore» e gli Snapshot gratuiti dell'archivio.
Altre guide
Il valore terminale nel DCF: perché pesa così tantoCome si calcola il WACC: esempio praticoCome leggere il rapporto P/E: tre errori comuni