Guide · Metodo · Costo del capitale
Come si calcola il WACC: esempio pratico
In un DCF i flussi di cassa futuri vanno riportati a oggi con un tasso di sconto. Quel tasso è il WACC: la media di quanto chiedono azionisti e creditori per finanziare l'azienda.
Il costo dell'equity: il CAPM
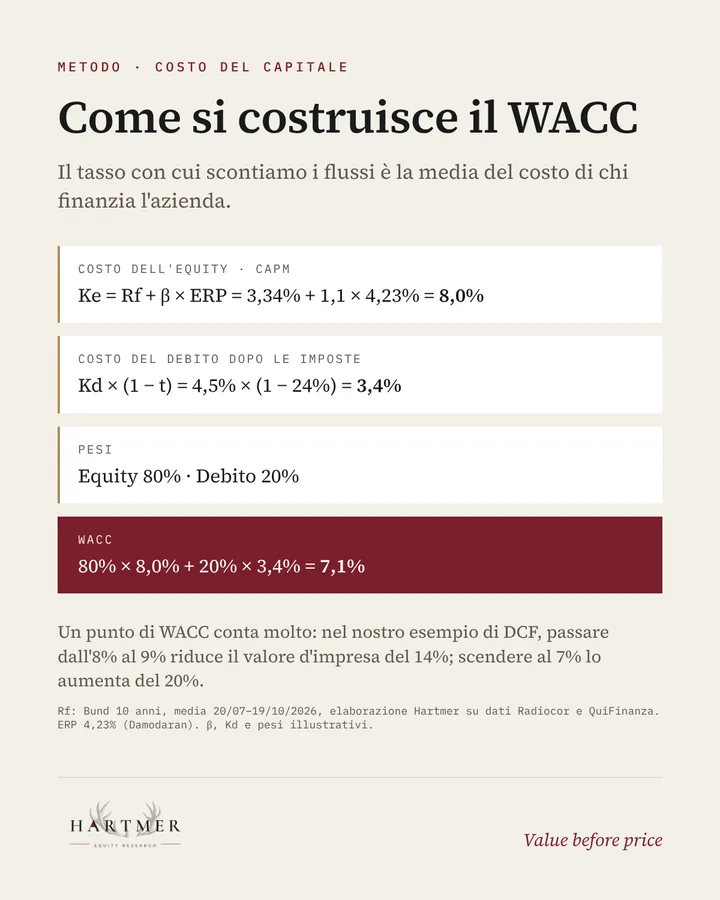
Il rendimento richiesto dagli azionisti si stima con il Capital Asset Pricing Model: Ke = Rf + β × ERP. Rf è il tasso privo di rischio, β misura quanto il titolo si muove rispetto al mercato, ERP è il premio per il rischio azionario.
Con un tasso privo di rischio del 3,34% (Bund a 10 anni, media delle sedute dal 20/07 al 19/10/2026, elaborazione Hartmer su dati Radiocor e QuiFinanza), un beta di 1,1 e un premio per il rischio del 4,23% (A. Damodaran), il costo dell'equity è circa l'8,0%.
Il costo del debito
Gli interessi sono deducibili, quindi il costo del debito si considera dopo le imposte: con un tasso del 4,5% e un'aliquota del 24%, 4,5% × (1 − 24%) ≈ 3,4%.
I pesi e il risultato
Con una struttura dell'80% equity e del 20% debito: WACC = 80% × 8,0% + 20% × 3,4% ≈ 7,1%. Beta, costo del debito e pesi di questo esempio sono illustrativi.
Due scelte di metodo
- La media a tre mesi del tasso privo di rischio, invece del dato di un singolo giorno: evita che una seduta anomala sposti la valutazione.
- Il titolo di Stato coerente con il rischio della società: il Bund per gli emittenti dell'area euro, il BTP solo quando il rischio dell'azienda è legato a quello dello Stato italiano.
Un punto di WACC pesa molto: in un DCF tipico, passare dall'8% al 9% può ridurre il valore d'impresa di circa il 14%.
Dove trovare i dati per calcolare il WACC
- Tasso privo di rischio: il rendimento del titolo di Stato a 10 anni nella valuta dei flussi di cassa, per esempio il Bund per l'euro o il Treasury per il dollaro. I dati sono pubblicati dalle banche centrali, dai ministeri del Tesoro e dai principali siti di informazione finanziaria.
- Premio per il rischio azionario (ERP): il riferimento più usato è la stima che Aswath Damodaran (NYU Stern) aggiorna periodicamente sul proprio sito, insieme ai premi per il rischio Paese.
- Beta: si può stimare con una regressione dei rendimenti del titolo su quelli dell'indice, oppure usare i beta medi di settore, più stabili, pubblicati anch'essi da Damodaran o forniti dai terminali professionali (Bloomberg, LSEG, FactSet).
- Costo del debito: il rendimento delle obbligazioni della società, se quotate; altrimenti il tasso privo di rischio più lo spread tipico del suo rating, o di un rating stimato dalla copertura degli interessi.
- Pesi: capitalizzazione di Borsa per l'equity e debito finanziario netto, oppure la struttura del capitale obiettivo indicata dalla società.
Qualunque sia la fonte, conta indicarla insieme alla data: un WACC senza fonti e date non si può verificare.
Vuoi vedere il metodo applicato a società reali? Iscriviti alla newsletter: ricevi l'ebook «Primi passi da investitore» e gli Snapshot gratuiti dell'archivio.
Altre guide
Il valore terminale nel DCF: perché pesa così tantoROIC e WACC: quando la crescita crea valoreCome si calcola il fair value di un'azione