Guide · Metodo · DCF
Il valore terminale nel DCF: perché pesa così tanto
In un DCF tipico, il valore terminale, cioè tutto ciò che accade dopo gli anni di previsione esplicita, pesa più di tutti quegli anni messi insieme. È lì che le ipotesi contano di più.
Un esempio numerico
Prendiamo un'azienda con flussi di cassa operativi di 100, in crescita del 5% per cinque anni, un WACC dell'8% e una crescita perpetua del 2% (metodo di Gordon). Il 76% del valore d'impresa viene dal valore terminale.
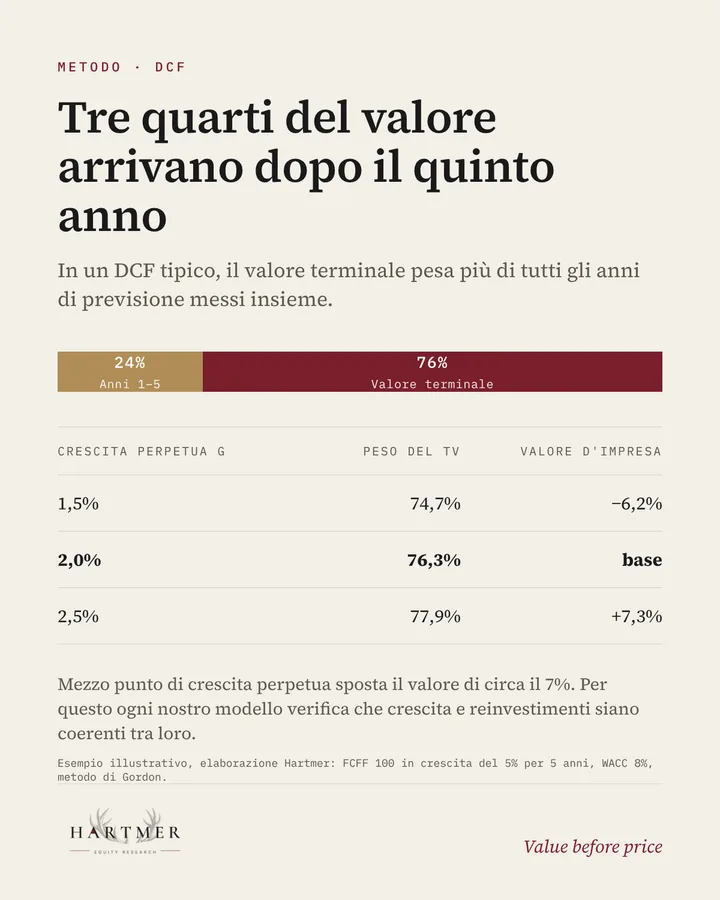
Basta mezzo punto di crescita perpetua per spostare il valore di circa il 7%: con il 2,5% il valore d'impresa sale del 7,3%, con l'1,5% scende del 6,2%. (Esempio illustrativo, elaborazione Hartmer.)
Le regole che usiamo
- La crescita perpetua non può superare a lungo quella dell'economia: usiamo valori intorno al 2%, coerenti con l'obiettivo di inflazione della BCE.
- Crescere costa: per crescere un'azienda deve reinvestire, e quanto dipende dal rendimento del nuovo capitale. Il tasso di reinvestimento coerente è g diviso il rendimento sul nuovo capitale. Un valore terminale con crescita alta e reinvestimenti quasi nulli è incoerente.
- Due metodi a confronto: il valore terminale si calcola sia con la formula di Gordon sia con un multiplo di uscita (EV/EBITDA), e i due risultati si confrontano.
Il controllo nei modelli Hartmer
Ogni modello contiene un foglio di controlli che calcola il rendimento implicito sul nuovo capitale nel valore terminale e lo confronta con il ROIC e con il WACC. Se i numeri non tornano, il controllo lo segnala e, se necessario, il valore terminale viene ricalcolato con un reinvestimento coerente. Un DCF non è una previsione: è un modo disciplinato di rendere esplicite le ipotesi.
Vuoi vedere il metodo applicato a società reali? Iscriviti alla newsletter: ricevi l'ebook «Primi passi da investitore» e gli Snapshot gratuiti dell'archivio.
Altre guide
Come si calcola il WACC: esempio praticoROIC e WACC: quando la crescita crea valoreCome si calcola il fair value di un'azione