Guide · Metodo · Creazione di valore
ROIC e WACC: quando la crescita crea valore
Un'azienda che cresce crea sempre valore? No. Dipende da quanto rende il capitale che investe rispetto a quanto costa quel capitale.
Le due grandezze
- ROIC (return on invested capital): il risultato operativo dopo le imposte (NOPAT) diviso il capitale investito netto.
- WACC: il costo medio ponderato del capitale, cioè il rendimento minimo richiesto da azionisti e creditori.
Un esempio
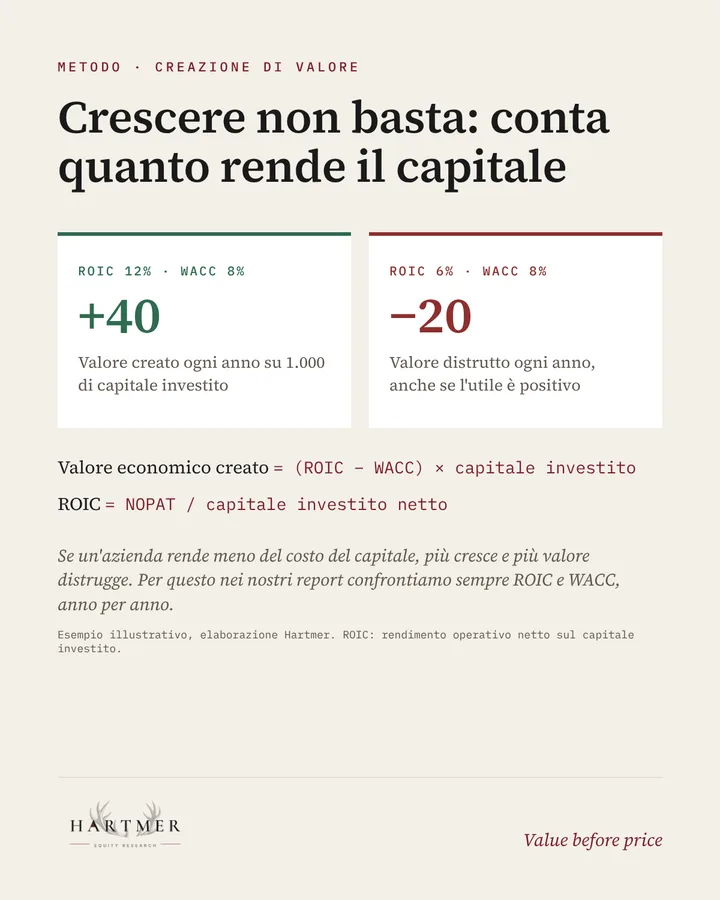
Due aziende, entrambe con 1.000 di capitale investito e un WACC dell'8%. La prima ha un ROIC del 12% e crea 40 di valore all'anno: (12% − 8%) × 1.000. La seconda ha un ROIC del 6% e ne distrugge 20: (6% − 8%) × 1.000. La seconda può avere un utile positivo e ricavi in crescita, ma ogni euro che reinveste vale meno di un euro. Più cresce, più valore distrugge. (Esempio illustrativo, elaborazione Hartmer.)
Come lo usiamo
Lo spread tra ROIC e WACC, moltiplicato per il capitale investito, è il valore economico aggiunto (EVA). Nei modelli Hartmer è calcolato anno per anno, accanto al DCF: è uno dei controlli che dicono se la crescita prevista è davvero un motivo per pagare di più. Serve anche a verificare il valore terminale: la crescita perpetua ha senso solo se il rendimento sul nuovo capitale resta superiore al costo del capitale.
Vuoi vedere il metodo applicato a società reali? Iscriviti alla newsletter: ricevi l'ebook «Primi passi da investitore» e gli Snapshot gratuiti dell'archivio.
Altre guide
Il valore terminale nel DCF: perché pesa così tantoCome si calcola il WACC: esempio praticoUtile netto e flusso di cassa: perché l'utile non è cassa