Guide · Metodo · Flussi di cassa
Utile netto e flusso di cassa: perché l'utile non è cassa
Un'azienda può chiudere l'anno con un utile elevato e generare poca cassa. Capire la differenza è il primo passo per valutare un'azione, perché il valore dipende dalla cassa che l'impresa produce nel tempo.
Un esempio: 100 di utile, 40 di cassa
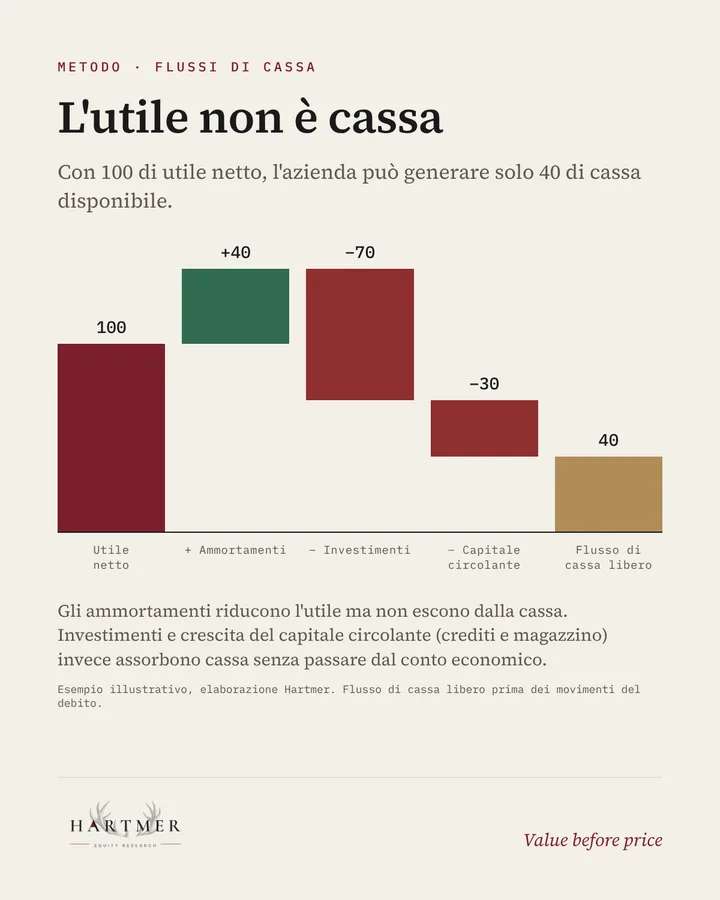
Immaginiamo un'azienda con un utile netto di 100. Per arrivare al flusso di cassa libero servono tre correzioni:
- + Ammortamenti (40): riducono l'utile, ma non sono un'uscita di cassa dell'anno. Si sommano.
- − Investimenti (70): impianti, macchinari e tecnologia escono dalla cassa ma entrano nel conto economico solo poco alla volta, con gli ammortamenti degli anni successivi. Si sottraggono.
- − Aumento del capitale circolante (30): se crescono crediti verso clienti e magazzino più dei debiti verso fornitori, l'azienda immobilizza liquidità. Si sottrae.
Il risultato è un flusso di cassa libero di 40, il 40% dell'utile.
Perché conta per chi investe
Due aziende con lo stesso utile possono valere cifre molto diverse. Se una deve reinvestire quasi tutto ciò che guadagna per continuare a crescere e l'altra no, la seconda ha più cassa disponibile per dividendi, riacquisti di azioni o riduzione del debito. Per questo il cuore dei modelli Hartmer è un DCF costruito sui flussi di cassa operativi (FCFF), non sugli utili.
Cosa controllare in un bilancio
- Il rapporto tra flusso di cassa operativo e utile netto negli ultimi anni: se resta stabilmente basso, va capito il motivo.
- Gli investimenti in rapporto agli ammortamenti: se sono molto superiori, l'azienda sta crescendo o rinnovando gli impianti.
- L'andamento di crediti e magazzino rispetto ai ricavi: se crescono più delle vendite, assorbono cassa.
Vuoi vedere il metodo applicato a società reali? Iscriviti alla newsletter: ricevi l'ebook «Primi passi da investitore» e gli Snapshot gratuiti dell'archivio.
Altre guide
Riclassificazione del bilancio: lo stato patrimoniale funzionaleCome si calcola il fair value di un'azioneROIC e WACC: quando la crescita crea valore