Guide · Metodo · Bilancio
Riclassificazione del bilancio: lo stato patrimoniale funzionale
Il bilancio che un'azienda pubblica non è pronto per essere valutato. Prima bisogna riordinarlo per separare due domande: quanto capitale serve all'attività e chi lo finanzia.
Perché riclassificare
La riclassificazione, chiamata anche rielaborazione del bilancio, riordina i prospetti contabili secondo una logica utile all'analisi.
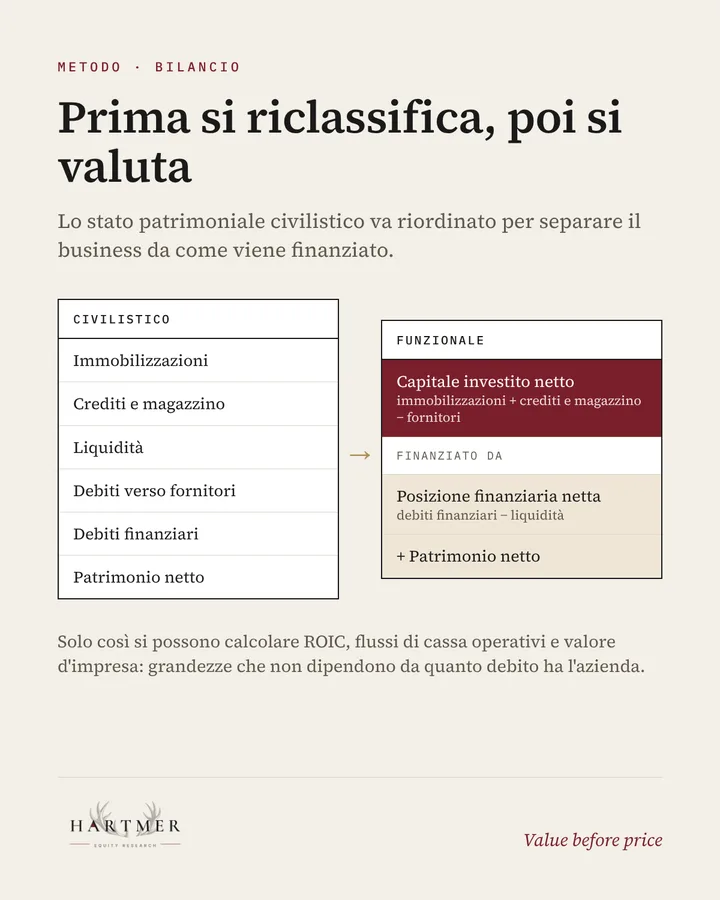
Lo stato patrimoniale civilistico mescola voci operative, come magazzino e crediti verso clienti, e voci finanziarie, come debiti bancari e liquidità. Per misurare quanto rende il business, indipendentemente da come è finanziato, le due cose vanno separate.
Lo schema funzionale
- Capitale investito netto = immobilizzazioni + crediti e magazzino − debiti verso fornitori e altre passività operative.
- Posizione finanziaria netta = debiti finanziari − liquidità.
- Patrimonio netto: il capitale degli azionisti.
- Il capitale investito netto è finanziato da posizione finanziaria netta e patrimonio netto: le due parti devono coincidere.
Cosa permette di calcolare
Solo dopo la riclassificazione si ottengono le grandezze su cui si basa una valutazione seria: il ROIC, cioè il rendimento operativo sul capitale investito; i flussi di cassa operativi; il valore d'impresa (enterprise value), che si confronta con l'EBITDA nei multipli. Sono misure che non dipendono da quanto debito ha l'azienda, e quindi permettono di confrontare società con strutture finanziarie diverse.
Anche il conto economico va riletto: si separano i risultati della gestione caratteristica da quelli finanziari e dalle poste non ricorrenti, che altrimenti distorcono margini e multipli.
Vuoi vedere il metodo applicato a società reali? Iscriviti alla newsletter: ricevi l'ebook «Primi passi da investitore» e gli Snapshot gratuiti dell'archivio.
Altre guide
Come leggere un bilancio in modo semplice: guida pratica per chi investeUtile netto e flusso di cassa: perché l'utile non è cassaROIC e WACC: quando la crescita crea valore