Guide · Metodo · Bilancio
Come leggere un bilancio in modo semplice: guida pratica per chi investe
Leggere un bilancio non significa controllare ogni voce. Per chi investe significa rispondere a poche domande precise: l'azienda cresce, guadagna, genera cassa, è solida, rende il capitale che usa?
Dove si trova il bilancio
Le società quotate pubblicano la relazione finanziaria annuale e le relazioni semestrali nella sezione «Investor relations» del proprio sito. Il documento contiene i prospetti contabili, le note esplicative e la relazione sulla gestione, in cui il management commenta l'anno e i rischi principali. Per le società italiane quotate i documenti sono disponibili anche sul sito di Borsa Italiana.
I tre prospetti principali
- Stato patrimoniale: la fotografia, a una certa data, di ciò che l'azienda possiede (attività) e di come è finanziata (debiti e patrimonio netto).
- Conto economico: ricavi e costi dell'anno, fino all'utile netto. Dice quanto l'azienda ha guadagnato, ma non quanta cassa ha incassato.
- Rendiconto finanziario: come si è mossa la liquidità, divisa tra attività operativa, investimenti e finanziamenti. È il prospetto più utile per capire se l'utile si trasforma in cassa.
Cinque domande da porsi
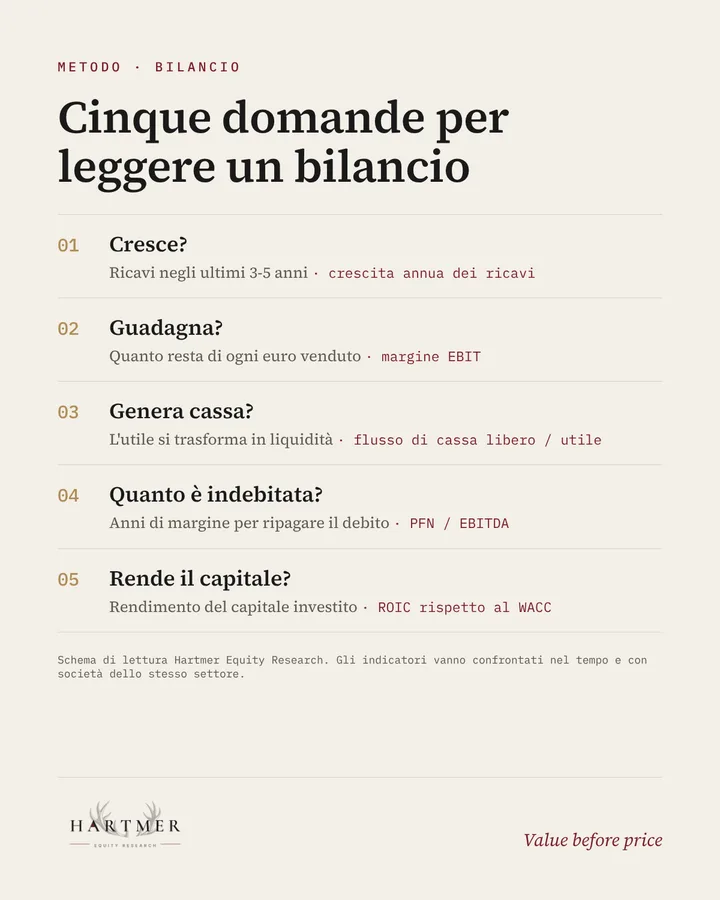
- Cresce? Guarda l'andamento dei ricavi negli ultimi tre-cinque anni, non solo l'ultimo. Una crescita regolare vale più di un anno eccezionale.
- Guadagna? Il margine EBIT (risultato operativo diviso per i ricavi) dice quanto resta di ogni euro venduto dopo i costi operativi e gli ammortamenti. Va confrontato con le società dello stesso settore.
- Genera cassa? Confronta il flusso di cassa libero con l'utile netto: se resta stabilmente molto più basso, l'azienda assorbe liquidità in investimenti o capitale circolante, ed è importante capire perché.
- Quanto è indebitata? Il rapporto tra posizione finanziaria netta ed EBITDA indica, in modo approssimativo, quanti anni di margine operativo servirebbero per ripagare il debito. Il livello sostenibile dipende molto dal settore.
- Rende il capitale? Il ROIC misura il rendimento operativo del capitale investito. Un'azienda crea valore se il ROIC supera stabilmente il costo del capitale (WACC).
Tre errori frequenti
- Fermarsi all'utile netto, che può essere influenzato da plusvalenze, svalutazioni e altre voci non ricorrenti.
- Guardare un solo anno: i bilanci si leggono in serie storica, per riconoscere le tendenze.
- Confrontare indicatori di settori diversi: un margine del 10% può essere eccellente nella distribuzione e modesto nel software.
Prima di calcolare gli indicatori, gli analisti riclassificano lo stato patrimoniale e il conto economico, per separare la gestione operativa da quella finanziaria. È il passaggio descritto nella guida sulla riclassificazione del bilancio.
Vuoi vedere il metodo applicato a società reali? Iscriviti alla newsletter: ricevi l'ebook «Primi passi da investitore» e gli Snapshot gratuiti dell'archivio.
Altre guide
Riclassificazione del bilancio: lo stato patrimoniale funzionaleUtile netto e flusso di cassa: perché l'utile non è cassaROIC e WACC: quando la crescita crea valore