Guide · Metodo · Multipli
Come leggere il rapporto P/E: tre errori comuni
«Ha un P/E di 30, è cara.» È davvero così? Il rapporto tra prezzo e utili è il multiplo più citato e anche quello letto peggio.
Errore 1: confrontare settori diversi
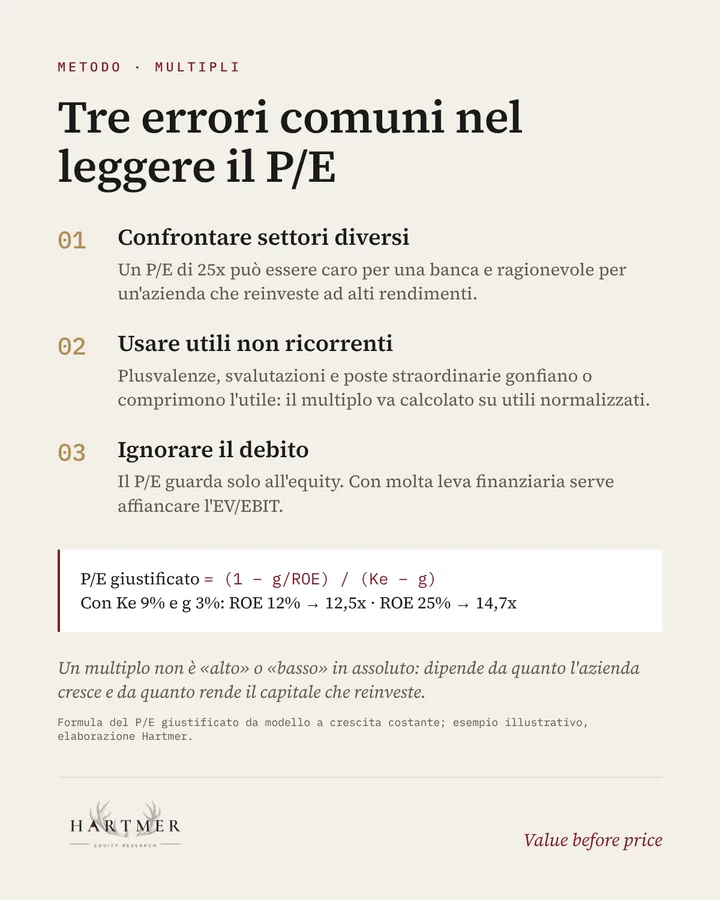
Un P/E di 25 può essere elevato per una banca e ragionevole per un'azienda che reinveste ad alti rendimenti. Il multiplo va confrontato con società simili per modello di business, crescita e redditività.
Errore 2: usare utili non ricorrenti
Plusvalenze, svalutazioni e poste straordinarie gonfiano o comprimono l'utile di un anno. Il multiplo va calcolato su utili normalizzati, altrimenti un'azienda sembra a buon mercato proprio nell'anno in cui ha venduto un'attività.
Errore 3: ignorare il debito
Il P/E guarda solo all'equity. Due aziende con lo stesso P/E possono avere una struttura finanziaria molto diversa: con molta leva serve affiancare l'EV/EBIT o l'EV/EBITDA, che considerano l'intero capitale investito.
Il P/E giustificato dai fondamentali
Con un modello a crescita costante si può stimare quale P/E sarebbe coerente con i fondamentali: P/E = (1 − g/ROE) / (Ke − g). Con un costo dell'equity del 9% e una crescita del 3%, un'azienda con ROE del 12% giustifica circa 12,5 volte gli utili, una con ROE del 25% circa 14,7 volte (esempio illustrativo, elaborazione Hartmer).
Nei report Hartmer confrontiamo sempre il multiplo di mercato con quello giustificato: la differenza indica quanta crescita e redditività il mercato sta già incorporando nel prezzo.
Vuoi vedere il metodo applicato a società reali? Iscriviti alla newsletter: ricevi l'ebook «Primi passi da investitore» e gli Snapshot gratuiti dell'archivio.
Altre guide
Come si calcola il fair value di un'azioneROIC e WACC: quando la crescita crea valoreRiclassificazione del bilancio: lo stato patrimoniale funzionale