Guide · Metodo · Dividendi
Dividendi: come capire se sono sostenibili
Un dividendo alto attira, ma da solo non dice nulla sulla sua durata. Per capire se un'azienda potrà continuare a pagarlo bisogna guardare da dove arrivano i soldi.
Il dividend yield non basta
Il rendimento da dividendo (dividend yield) è il dividendo per azione diviso per il prezzo. Se il prezzo scende molto, il rendimento sale anche se il dividendo non cambia: un rendimento molto più alto di quello di aziende simili è spesso il segnale che il mercato si aspetta un taglio. È la cosiddetta trappola del rendimento.
Payout sull'utile e payout sulla cassa
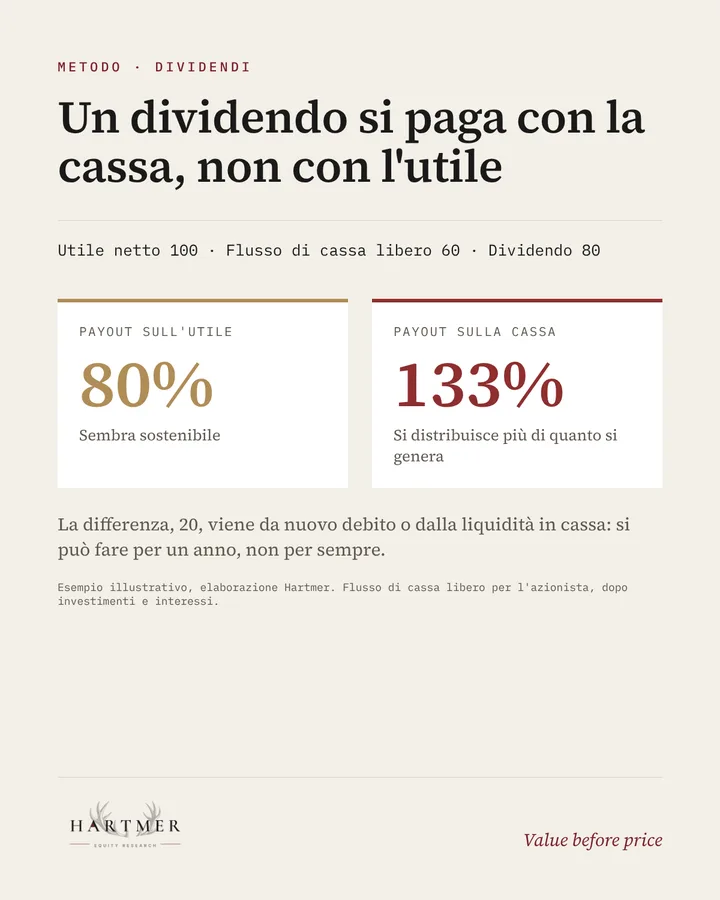
Il payout ratio indica quanta parte dell'utile viene distribuita. Ma i dividendi si pagano con la liquidità, non con l'utile contabile: per questo conviene calcolare anche il payout sul flusso di cassa libero per l'azionista, cioè la cassa che resta dopo investimenti, interessi e rimborsi del debito.
Un esempio illustrativo: un'azienda con 100 di utile netto, 60 di flusso di cassa libero e 80 di dividendi. Il payout sull'utile è dell'80%, che può sembrare sostenibile. Il payout sulla cassa è del 133%: l'azienda distribuisce più di quanto genera, e la differenza viene coperta con la liquidità in cassa o con nuovo debito.
Cinque controlli
- Payout sul flusso di cassa libero, su più anni: se resta stabilmente sopra il 100%, il dividendo è finanziato in altro modo.
- Andamento degli utili e dei flussi di cassa: un dividendo che cresce mentre gli utili scendono non può durare a lungo.
- Debito: il rapporto tra posizione finanziaria netta ed EBITDA. Un'azienda molto indebitata, con tassi in aumento, può dover scegliere tra dividendo e rimborso del debito.
- Investimenti necessari: se il business richiede molti investimenti per restare competitivo, un payout elevato può sottrarre risorse alla crescita futura.
- Settore e ciclo: le aziende cicliche hanno utili che oscillano; un payout sostenibile in un anno buono può non esserlo in uno cattivo.
Dividendi e riacquisti di azioni
Molte società restituiscono cassa agli azionisti anche con il riacquisto di azioni proprie. Per giudicare quanto un'azienda distribuisce in totale conviene sommare dividendi e riacquisti e confrontarli con il flusso di cassa libero. In un'ottica di valutazione, il dividendo non crea valore di per sé: sposta valore dall'azienda all'azionista. Conta la capacità di generare la cassa che lo rende possibile.
Vuoi vedere il metodo applicato a società reali? Iscriviti alla newsletter: ricevi l'ebook «Primi passi da investitore» e gli Snapshot gratuiti dell'archivio.
Altre guide
Utile netto e flusso di cassa: perché l'utile non è cassaEBITDA: cos'è, come si calcola e perché non è cassaCome leggere un bilancio in modo semplice: guida pratica per chi investe