Guide · Metodo · Margini e cassa
EBITDA: cos'è, come si calcola e perché non è cassa
L'EBITDA è uno dei numeri più citati nei bilanci e nelle presentazioni agli investitori. È utile per confrontare i margini operativi, ma non dice quanta cassa un'azienda genera davvero.
Che cos'è l'EBITDA
EBITDA sta per Earnings Before Interest, Taxes, Depreciation and Amortization: il risultato operativo prima di interessi, imposte, ammortamenti e svalutazioni. Si calcola partendo dall'EBIT, il risultato operativo, e sommando ammortamenti e svalutazioni; in alternativa, sottraendo dai ricavi i costi operativi che comportano un'uscita di cassa (materie prime, personale, servizi).
Perché è così usato
- Non dipende da come l'azienda è finanziata, perché è prima degli interessi: permette di confrontare società con debiti diversi.
- Non dipende dalle politiche di ammortamento, che variano tra aziende e paesi.
- Per questo è la base di un multiplo molto diffuso, il rapporto tra valore d'impresa ed EBITDA (EV/EBITDA), e dei rapporti di indebitamento come posizione finanziaria netta su EBITDA.
Perché non è cassa: un esempio
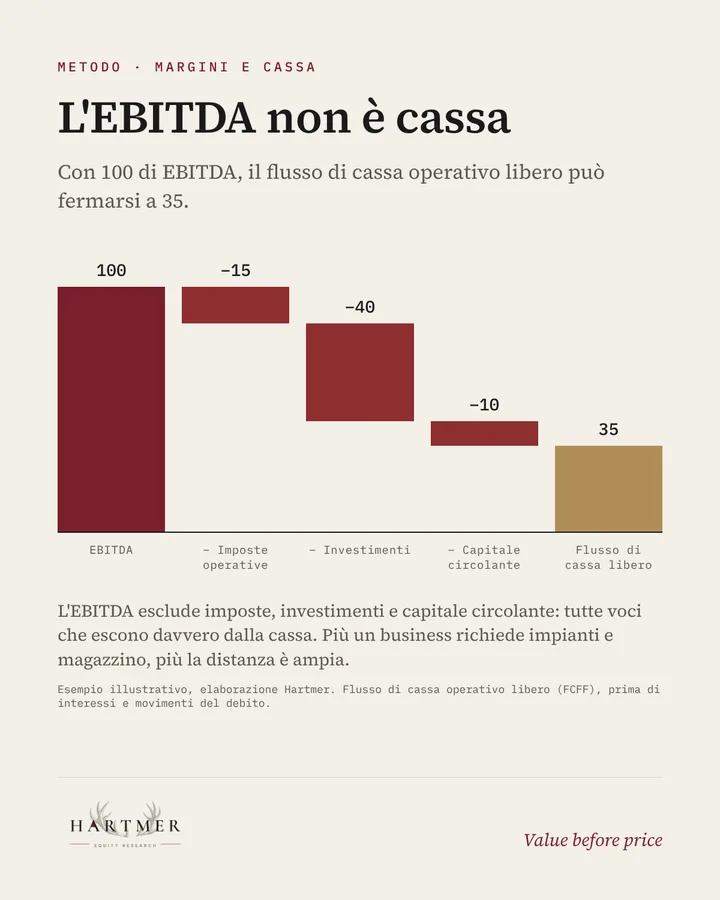
Prendiamo un'azienda con 100 di EBITDA. Per arrivare al flusso di cassa operativo libero bisogna togliere:
- Imposte sul reddito operativo (15): si pagano, anche se l'EBITDA le esclude.
- Investimenti (40): impianti, macchinari, tecnologia. Gli ammortamenti esclusi dall'EBITDA sono proprio il riflesso contabile di investimenti che, prima o poi, vanno rifatti.
- Aumento del capitale circolante (10): se crescono crediti e magazzino, l'azienda immobilizza liquidità.
Il flusso di cassa operativo libero è 35: poco più di un terzo dell'EBITDA. In un'azienda di software con pochi investimenti la distanza sarebbe molto minore; in un'acciaieria o in un operatore di telecomunicazioni, molto maggiore.
Tre cautele
- Leasing. Con il principio contabile IFRS 16 i canoni di leasing non sono più costi operativi ma ammortamenti e interessi: l'EBITDA aumenta, anche se l'azienda paga gli stessi canoni di prima. Nel confronto tra società va tenuto presente.
- EBITDA rettificato. Molte società presentano un EBITDA «adjusted» che esclude costi considerati non ricorrenti. Le rettifiche vanno lette una per una: se si ripetono ogni anno, non sono davvero straordinarie.
- Conversione in cassa. Il rapporto tra flusso di cassa operativo libero ed EBITDA, osservato su più anni, dice quanto dell'EBITDA si trasforma davvero in liquidità. È uno dei controlli più utili per chi analizza un'azienda.
Per questo nei modelli Hartmer l'EBITDA serve per i multipli e per misurare la leva, ma il valore dell'azienda si stima sui flussi di cassa.
Vuoi vedere il metodo applicato a società reali? Iscriviti alla newsletter: ricevi l'ebook «Primi passi da investitore» e gli Snapshot gratuiti dell'archivio.
Altre guide
Utile netto e flusso di cassa: perché l'utile non è cassaEnterprise value e capitalizzazione: la differenza spiegata con un esempioCome leggere un bilancio in modo semplice: guida pratica per chi investe