Guide · Metodo · Valore d'impresa
Enterprise value e capitalizzazione: la differenza spiegata con un esempio
Due aziende possono valere la stessa cifra in Borsa ed essere molto diverse per chi le comprasse per intero. La differenza sta nel debito e nella cassa, ed è ciò che misura l'enterprise value.
Capitalizzazione: il valore dell'equity
La capitalizzazione di Borsa è il prezzo di un'azione moltiplicato per il numero di azioni in circolazione. Misura quanto il mercato paga oggi per il capitale degli azionisti, non per l'intera azienda.
Enterprise value: il valore dell'intera azienda
L'enterprise value (EV), o valore d'impresa, stima quanto costerebbe acquistare tutta l'azienda: chi la comprasse si farebbe carico anche dei suoi debiti e ne incasserebbe la liquidità. Nella forma più semplice:
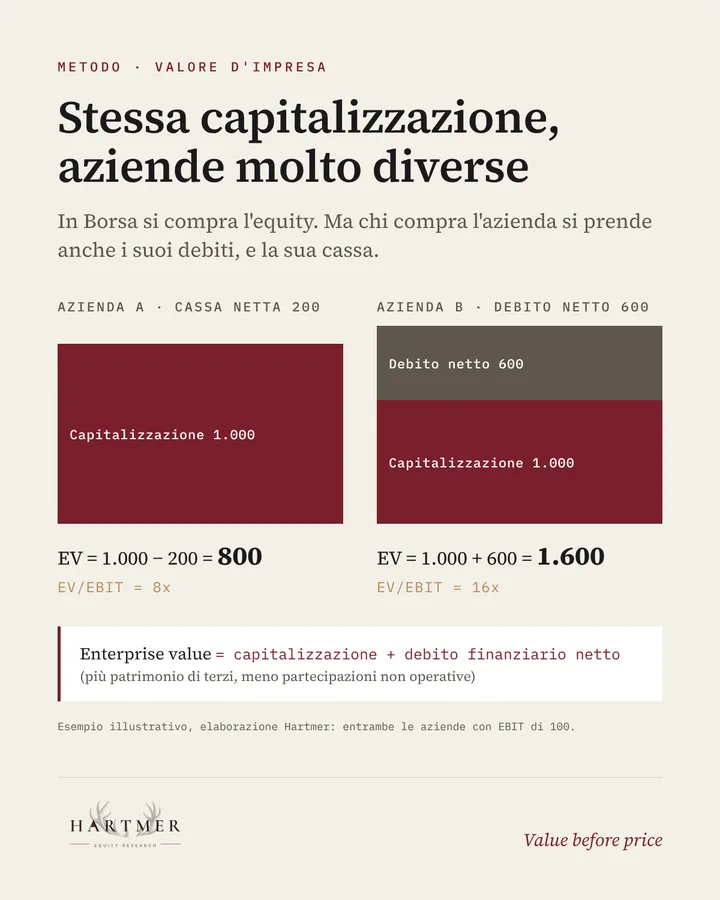
- EV = capitalizzazione + debito finanziario netto, dove il debito netto è dato dai debiti finanziari meno la cassa.
- Nei calcoli più completi si aggiungono il patrimonio di terzi (la parte delle controllate che non appartiene agli azionisti) e altre passività di natura finanziaria, e si sottraggono le partecipazioni non operative.
Un esempio
Due aziende valgono entrambe 1.000 in Borsa e producono lo stesso EBIT, 100. L'azienda A ha 200 di cassa netta, l'azienda B 600 di debito netto:
- Azienda A: EV = 1.000 − 200 = 800, quindi EV/EBIT = 8x.
- Azienda B: EV = 1.000 + 600 = 1.600, quindi EV/EBIT = 16x.
A parità di prezzo in Borsa, l'azienda B costa il doppio rispetto a quanto il suo business rende. Il P/E da solo non lo mostrerebbe, perché guarda solo agli azionisti.
Perché si usano i multipli sull'EV
EBITDA ed EBIT sono risultati prima degli interessi: appartengono a tutti i finanziatori dell'azienda, azionisti e creditori. Per questo vanno confrontati con l'enterprise value, che li comprende entrambi. I multipli EV/EBITDA ed EV/EBIT permettono così di confrontare società con strutture finanziarie diverse, cosa che il P/E non consente.
Dall'EV al valore per azione
Nel DCF il percorso è inverso: si stima prima il valore d'impresa attualizzando i flussi di cassa operativi, poi si sottrae il debito netto per arrivare al valore dell'equity e, dividendo per il numero di azioni, al fair value per azione. È il passaggio descritto nella guida sul fair value.
Vuoi vedere il metodo applicato a società reali? Iscriviti alla newsletter: ricevi l'ebook «Primi passi da investitore» e gli Snapshot gratuiti dell'archivio.
Altre guide
Come si calcola il fair value di un'azioneCome leggere il rapporto P/E: tre errori comuniRiclassificazione del bilancio: lo stato patrimoniale funzionale