Guide · Mercati · Credito privato
Private credit (credito privato) e direct lending: cosa sono, rischi e rendimento
Il private credit è uno dei segmenti della finanza cresciuti più in fretta nell'ultimo decennio. Sempre più spesso viene proposto anche a investitori privati: prima di valutarlo, conviene capire come funziona e dove stanno i rischi.
Che cos'è il private credit
Per private credit si intendono i prestiti concessi alle imprese da intermediari diversi dalle banche, in genere fondi specializzati, al di fuori dei mercati pubblici delle obbligazioni. La forma più diffusa è il direct lending: un fondo presta direttamente a un'impresa di medie dimensioni, spesso controllata da un fondo di private equity, con condizioni negoziate caso per caso. I prestiti sono di solito a tasso variabile, a medio-lungo termine e non vengono scambiati su un mercato.
Quanto è grande
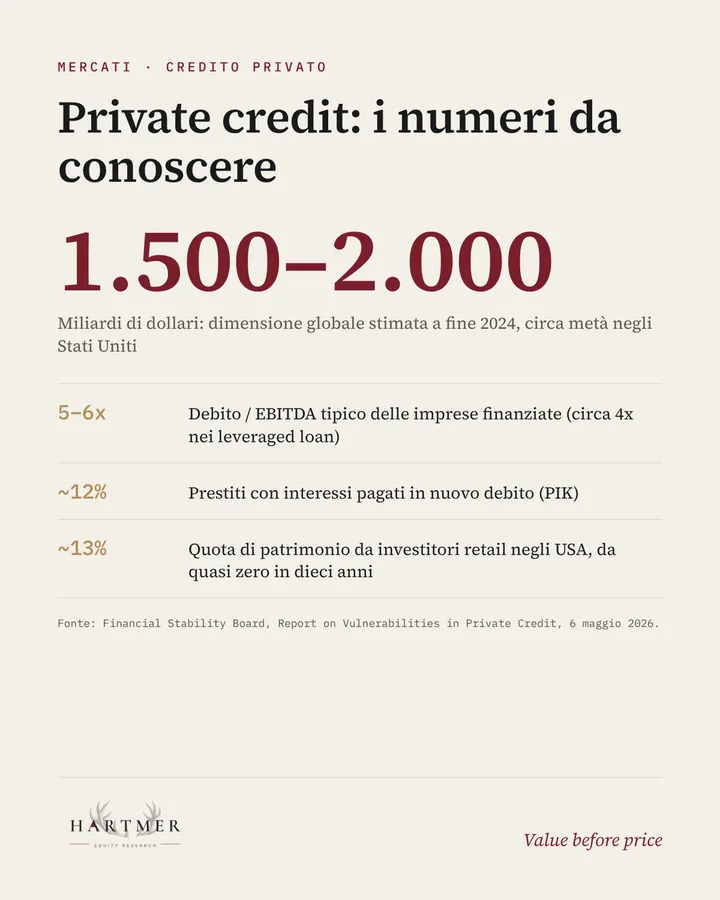
Secondo il Financial Stability Board, a fine 2024 il private credit valeva tra 1.500 e 2.000 miliardi di dollari a livello globale, con gli Stati Uniti come mercato principale, intorno ai 1.000 miliardi, seguiti da area euro e Regno Unito (FSB, Report on Vulnerabilities in Private Credit, 6 maggio 2026). Le stime variano molto in base alla definizione usata.
Il direct lending negli Stati Uniti
Gli Stati Uniti sono il mercato più grande e più maturo: secondo il FSB valgono circa 1.000 miliardi di dollari, più della metà del totale. Una parte importante passa dalle Business Development Company (BDC), veicoli che finanziano imprese di medie dimensioni e che in molti casi sono accessibili anche agli investitori privati, quotate in Borsa o con riscatti periodici.
Perché è cresciuto
- Dopo la crisi del 2008 le regole sul capitale hanno reso più costosi per le banche i prestiti alle imprese più indebitate, lasciando spazio ai fondi.
- Per le imprese, un unico finanziatore offre tempi rapidi, riservatezza e condizioni su misura.
- Per gli investitori, i rendimenti sono stati superiori a quelli delle obbligazioni quotate, con una volatilità apparente più bassa.
I rischi principali
- Leva elevata. Le imprese finanziate hanno spesso un debito pari a 5-6 volte l'EBITDA, contro circa 4 volte nei leveraged loan quotati; con le rettifiche all'EBITDA la leva reale può essere più alta (FSB, 2026).
- Valutazioni poco frequenti. I prestiti non hanno un prezzo di mercato: sono valutati in genere ogni trimestre, con ampi margini di discrezionalità. La bassa volatilità che ne risulta può nascondere perdite che emergono in ritardo.
- Interessi pagati con nuovo debito. In circa il 12% dei prestiti una parte degli interessi può essere pagata aggiungendo debito invece che in contanti (PIK). Secondo l'FSB, l'attivazione di questa opzione è associata a un aumento della probabilità di insolvenza.
- Liquidità. Gli attivi sono illiquidi, ma crescono i fondi che promettono riscatti periodici. Se le richieste superano i limiti previsti, i rimborsi vengono contingentati: l'investitore può non riuscire a uscire quando vuole.
- Interconnessioni. Banche e assicurazioni sono collegate al settore tramite linee di credito ai fondi e investimenti diretti: un problema nel private credit non resterebbe del tutto isolato.
Credito privato: rischi e rendimento
Il rendimento del credito privato è in genere più alto di quello dei prestiti bancari e delle obbligazioni quotate di imprese simili. Non è un regalo: remunera rischi precisi. Il primo è il rischio di credito, perché le imprese finanziate sono di medie dimensioni e spesso molto indebitate. Il secondo è l'illiquidità: i prestiti non si vendono su un mercato e chi investe può dover aspettare anni per rientrare. Il terzo è la minore trasparenza, perché i prestiti sono valutati con modelli interni e non con prezzi di mercato.
Per chi investe conta il rendimento netto, non quello lordo dei prestiti: commissioni di gestione e di performance possono assorbirne una parte rilevante. E poiché i tassi sono quasi sempre variabili, il rendimento scende quando le banche centrali tagliano i tassi, mentre il peso degli interessi sulle imprese sale quando li alzano.
Il private credit e l'investitore privato
Negli Stati Uniti la quota del patrimonio del settore riconducibile a investitori retail è passata da quasi zero a circa il 13% in dieci anni (FSB, 2026). Prima di valutare un prodotto di questo tipo conviene chiedersi: quanto spesso e a quali condizioni si può riscattare? Come vengono valutati i prestiti? Quanta leva hanno le imprese finanziate? Quali commissioni gravano sul rendimento?
Sono le stesse domande che un analista pone davanti a qualsiasi investimento: capire che cosa si sta comprando, prima del rendimento promesso.
Vuoi vedere il metodo applicato a società reali? Iscriviti alla newsletter: ricevi l'ebook «Primi passi da investitore» e gli Snapshot gratuiti dell'archivio.
Altre guide
Come leggere un bilancio in modo semplice: guida pratica per chi investeCome si calcola il fair value di un'azioneUtile netto e flusso di cassa: perché l'utile non è cassa